En Suisse, un consultant peut exercer ses missions sous contrat salarié sans créer sa propre société, en passant par une entreprise de payrolling ou de location de services. Plusieurs prestataires proposent ce fonctionnement, notamment Numeriq Payroll, Helvetic Payroll, Switzerland Payroll Services (SPS) et MITC Consulting.
Le principe est de confier à une structure employeuse la contractualisation, la facturation des prestations et la gestion du salaire. Mais une condition est déterminante : le travail doit correspondre à une véritable relation salariée. Le simple fait de faire transiter des honoraires indépendants par un intermédiaire ne suffit pas à garantir ce statut au regard des assurances sociales suisses.
Quelles sociétés suisses proposent du payrolling aux consultants ?
Les quatre sociétés suivantes proposent des services destinés aux consultants souhaitant travailler dans un cadre salarial. Elles présentent toutefois des modalités d’accompagnement et des conditions commerciales différentes. Il s’agit d’une sélection d’acteurs documentés, et non d’un classement exhaustif du marché suisse.
Numeriq Payroll : une offre de location de services pour consultants
La solution de Numeriq Payroll permet à un consultant d’effectuer des missions pour des entreprises clientes tout en étant employé par le prestataire. Celui-ci prend en charge la gestion contractuelle, la facturation et l’établissement des fiches de paie.
Le service vise notamment les consultants souhaitant facturer leurs missions sans constituer de société personnelle. Le prestataire annonce aussi la possibilité de facturer des clients étrangers. Cette faculté commerciale ne signifie toutefois pas que toute mission internationale est admissible : le lieu d’exécution du travail, l’implantation de l’employeur et les autorisations applicables doivent être examinés séparément, notamment en matière de location de services transfrontalière.
Son offre doit être distinguée de ses autres prestations, notamment l’externalisation de la paie et les services d’employeur de référence. Les critères d’admission propres aux consultants sont examinés plus loin.
Helvetic Payroll : accompagnement RH et gestion de mission
Helvetic Payroll propose aux consultants une relation contractuelle salariée associée à un accompagnement administratif et RH. Son offre comprend notamment la gestion des contrats, le traitement des feuilles de temps, la facturation des prestations et le suivi des éléments salariaux.
Le prestataire met également en avant un espace dédié au consultant pour simplifier la transmission des informations nécessaires au déroulement de la mission. Cette organisation peut intéresser les professionnels qui recherchent un interlocuteur chargé de la gestion administrative de leur activité.
Switzerland Payroll Services : location de services et couverture salariale
Switzerland Payroll Services, généralement désignée par le sigle SPS, présente une offre de payrolling destinée aux consultants externes. Le fonctionnement repose sur la location de services, avec un statut salarié et une prise en charge administrative par le prestataire.
L’objectif est de permettre au consultant d’intervenir auprès d’une entreprise cliente sans créer une structure commerciale personnelle pour porter la mission. Les conditions salariales, les assurances et les modalités de facturation restent à examiner dans la proposition contractuelle.
MITC Consulting : payrolling et gestion personnalisée
MITC Consulting propose également une solution suisse de payrolling pour consultants. La société présente un dispositif de gestion administrative accompagné d’une plateforme en ligne et d’un suivi personnalisé.
Son offre mentionne une commission plafonnée, sans que cette indication suffise à déterminer à elle seule le coût complet d’une mission. Comme pour les autres prestataires, le choix doit porter sur les conditions contractuelles et la rémunération calculée pour une mission comparable, plutôt que sur un argument commercial isolé.
À quelles conditions le consultant est-il réellement salarié en Suisse ?
Le point décisif n’est pas le nom commercial de la prestation, mais l’organisation effective du travail. Dans une véritable location de services, trois parties interviennent : l’entreprise de payrolling, le consultant salarié et l’entreprise cliente.
La société de location de services engage le consultant, tandis que l’entreprise cliente organise et dirige l’exécution de sa mission. Pour apprécier le statut réel, les assurances sociales examinent notamment l’intégration du professionnel dans l’organisation du travail, les instructions qu’il reçoit et le risque entrepreneurial qu’il supporte. Un consultant intervenant sous la direction opérationnelle du client ne se trouve donc pas nécessairement dans la même situation qu’un professionnel qui réalise librement des prestations pour sa propre clientèle, avec ses moyens et à ses risques. La qualification dépend de l’ensemble des circonstances concrètes, et non du seul intitulé du contrat.
Selon l’Office fédéral des assurances sociales, faire simplement convertir les honoraires d’une personne réellement indépendante en salaire ne garantit pas sa reconnaissance comme salariée. Des cotisations versées ou une fiche de paie ne suffisent donc pas, à elles seules, à établir les droits sociaux annoncés. Une qualification inadéquate peut notamment entraîner des difficultés lors de demandes de prestations.
La réglementation suisse encadre également les entreprises pratiquant commercialement la location de services. Le SECO présente les exigences d’autorisation applicables, avec des dispositions supplémentaires pour certaines activités transfrontalières. Avant de contractualiser, il est utile de vérifier l’identité de l’entreprise employeuse et ses autorisations correspondant à l’activité envisagée.
Enfin, tous les services de gestion salariale ne remplissent pas la même fonction. Une entreprise qui externalise uniquement le calcul de sa paie reste l’employeur de ses salariés. Un service d’employeur de référence, ou EOR, répond plutôt à un besoin de recrutement par une entreprise cliente. Pour un consultant cherchant à faire porter sa propre mission, c’est principalement le modèle de location de services qu’il faut examiner.
Comment se déroulent la mission, la facturation et le versement du salaire ?
Dans une organisation de payrolling, le consultant peut conserver un rôle actif dans la recherche et la négociation de ses missions. Le prestataire intervient ensuite pour établir le cadre contractuel et assurer la gestion salariale.
Le fonctionnement peut se résumer ainsi :
- Définition de la mission : le consultant et l’entreprise cliente précisent les prestations, leur durée et les conditions financières.
- Contractualisation : la société de payrolling établit le contrat de travail et formalise la mise à disposition auprès de l’entreprise cliente.
- Exécution et validation : le consultant réalise la mission et transmet les éléments d’activité nécessaires, notamment les feuilles de temps lorsque ce suivi est prévu.
- Facturation et paie : le prestataire facture l’entreprise cliente puis établit la rémunération du consultant selon les conditions salariales et financières applicables.
Le portail du prestataire présenté permet notamment la transmission des feuilles de temps et leur validation par l’entreprise cliente. Ce suivi rattache la facturation à l’activité déclarée et approuvée.
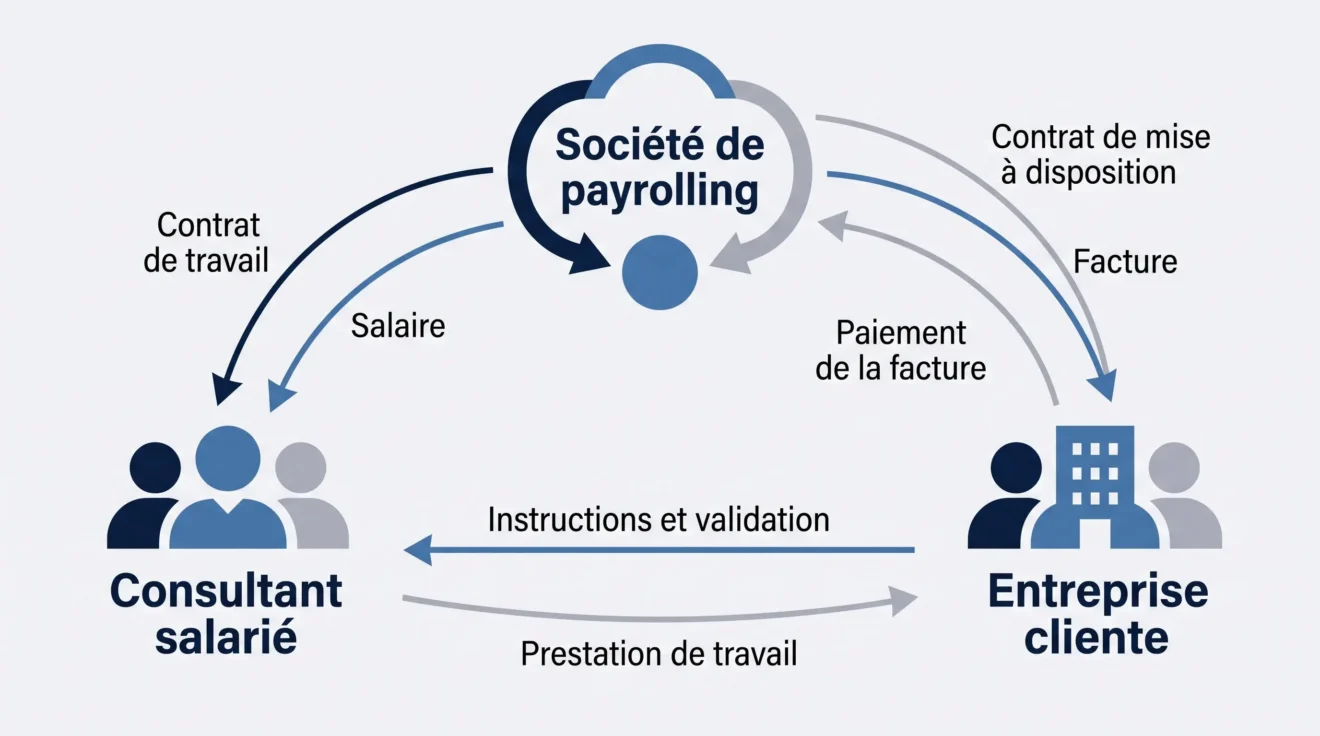
Une distinction financière reste essentielle : le montant facturé à l’entreprise cliente n’est pas le salaire net du consultant. La conversion tient compte des frais de gestion du prestataire, des charges sociales et des autres éléments applicables au contrat, notamment certaines assurances et composantes de prévoyance.
Il faut donc examiner la simulation salariale complète plutôt que de considérer le montant de la facture comme une rémunération directement disponible.
Quelles missions peuvent être prises en charge par Numeriq ?
La possibilité de devenir salarié par l’intermédiaire d’une société de payrolling ne signifie pas que toutes les activités peuvent être traitées de manière identique.
Dans sa FAQ, Numeriq Payroll décrit une solution destinée notamment aux consultants exerçant des professions de type « cols blancs », disposant d’une mission principale, avec au maximum trois missions simultanées et un nombre limité de clients. Il s’agit de critères propres à son offre, et non d’une règle légale suisse applicable à toutes les sociétés de payrolling.
Le prestataire indique également prendre en compte la compatibilité des conditions de travail et de rémunération avec les dispositions applicables de la convention collective des travailleurs temporaires.
Pour un consultant, la démarche utile consiste donc à présenter précisément son activité, le nombre de missions envisagées, l’organisation du travail chez les clients et les conditions de rémunération. Ces éléments permettent d’examiner si la prestation correspond au fonctionnement effectivement proposé, au lieu de supposer que toute activité facturable est automatiquement admissible.
Comment comparer les frais et les prestations de payrolling ?
Le tarif affiché est un critère utile, mais il ne permet pas de déterminer seul quelle société laissera au consultant le meilleur revenu disponible. Les prestataires ne présentent pas nécessairement leurs frais sur une base identique.
Les informations commerciales publiées illustrent ces différences :
- Helvetic Payroll annonce une simulation personnalisée gratuite et des frais de gestion calculés en pourcentage du chiffre d’affaires hors taxes.
- SPS affiche un coût de payrolling de 5 % pour son offre destinée aux consultants externes. Ce taux annoncé ne doit pas être assimilé au coût complet des charges et prestations.
- MITC Consulting met en avant une commission plafonnée, une plateforme de gestion et un accompagnement personnalisé.
Ces indications ne constituent pas un comparatif financier homogène. Pour comparer deux propositions, il faut demander des simulations établies sur la même mission, la même durée, le même montant facturé et les mêmes hypothèses de couverture sociale et de prévoyance.
Les différences publiées orientent surtout les questions à poser : Helvetic Payroll détaille son accompagnement RH et son espace consultant ; SPS met en avant un taux de gestion annoncé de 5 % ; MITC Consulting présente une commission plafonnée et un suivi personnalisé ; la solution de Numeriq décrit notamment la gestion des feuilles de temps et leur validation par le client. Ces caractéristiques ne prouvent pas qu’une offre est globalement plus avantageuse. Pour départager les prestataires, demandez à chacun une simulation comparable et la liste écrite des prestations réellement incluses.
Pour chaque simulation, demandez une ventilation séparant le montant facturé hors taxes, les frais du prestataire, les charges patronales prises en compte, le salaire brut, les retenues salariales et le net estimé. Vérifiez notamment les hypothèses relatives à l’AVS/AI/APG, à l’assurance-chômage, aux accidents, à la LPP et, selon la situation, à l’impôt à la source. Comparez également les éventuelles assurances complémentaires, les frais additionnels et les conditions de versement du salaire. Les montants doivent être calculés sur les mêmes caractéristiques de mission et de situation personnelle ; une retenue absente d’un devis ne signifie pas nécessairement qu’elle sera sans coût.
Avant la signature, trois vérifications sont particulièrement utiles :
- Le cadre contractuel : quelle entité devient employeur, comment la mission est-elle formalisée et quelles autorisations de location de services sont applicables ?
- La rémunération : comment passe-t-on du montant facturé au brut puis au net, et quelles retenues ou prestations entrent dans le calcul ?
- L’adéquation à la mission : le type d’activité, son organisation et les conditions proposées correspondent-ils à l’offre du prestataire ?
Choisir une société de payrolling adaptée à sa mission
Un consultant peut donc exercer en Suisse sous contrat salarié sans créer sa propre société, à condition que sa mission corresponde réellement au cadre de la location de services. Avant de choisir, il doit vérifier l’employeur contractuel, l’admissibilité de son activité et les autorisations nécessaires, puis demander des simulations salariales comparables. Le salaire net estimé, les protections prévues et les conditions contractuelles sont plus déterminants qu’une commission affichée isolément.