Choisissez une GED si votre priorité est d’organiser et de partager des documents au-delà de la comptabilité. Privilégiez une solution de comptabilité collaborative si l’essentiel du travail consiste à transmettre, traiter et suivre des pièces avec votre expert-comptable. Lorsque les deux besoins sont importants, une combinaison peut être pertinente, sous réserve de vérifier les échanges entre logiciels.
Le critère décisif n’est donc pas le nombre de fonctionnalités annoncées, mais le parcours réel des documents : qui les dépose, qui les consulte, qui les traite et comment l’entreprise les récupère. En France, ce choix doit aussi tenir compte de la facturation électronique, de la conservation des justificatifs et des coûts de déploiement.
GED ou comptabilité collaborative : quels besoins font réellement la différence ?
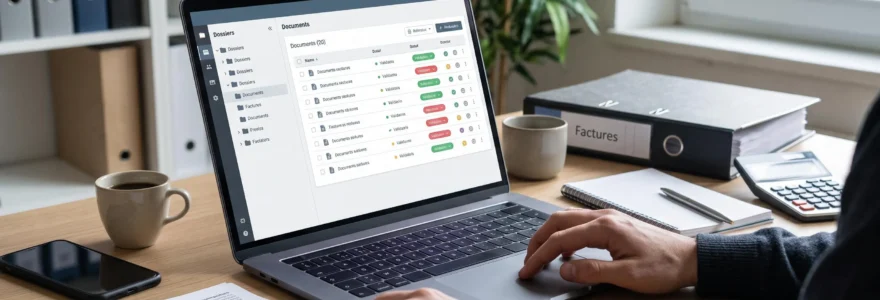
Une gestion électronique des documents (GED) centralise les fichiers, facilite leur classement, leur recherche, leur partage et, selon les fonctionnalités retenues, leurs circuits de validation. Elle peut couvrir les factures, les contrats, les achats ou les documents administratifs.
La comptabilité collaborative répond à une logique plus spécialisée : organiser le travail partagé autour des pièces et des données comptables. Elle rapproche les échanges entre l’entreprise et son cabinet des opérations de traitement, de suivi et de validation. Les fonctions exactes varient toutefois selon les éditeurs.
| Besoin dominant | Architecture à privilégier | Vérification décisive |
|---|---|---|
| Centraliser les documents RH, achats, contrats et comptabilité | GED transversale | Transmission effective des justificatifs au cabinet |
| Partager et traiter principalement les pièces comptables | Comptabilité collaborative | Compatibilité avec les outils et méthodes du cabinet |
| Gérer un patrimoine documentaire étendu et des processus comptables partagés | Combinaison des deux, si nécessaire | Connecteurs, absence de doubles dépôts et coût cumulé |
Cette matrice indique une architecture candidate, pas un classement de logiciels. Une GED peut proposer des connecteurs comptables ; inversement, un logiciel collaboratif peut intégrer des fonctions documentaires avancées. Il faut comparer les fonctions réellement disponibles dans chaque offre.
Avant de sélectionner deux outils, déterminez notamment si les factures doivent aussi rejoindre des dossiers d’achats, si des documents non comptables nécessitent des validations et si votre expert-comptable travaille déjà dans un portail partagé. Ces questions permettent d’éviter l’achat d’une fonction déjà couverte.
Pour situer ces possibilités dans l’offre logicielle, vous pouvez également consulter les outils de comptabilité en ligne, sans présumer de leur compatibilité avec votre cabinet.
Comment vérifier que les documents circulent correctement avec le cabinet ?
Un connecteur annoncé ne démontre pas que toutes les opérations seront possibles dans votre configuration. Il faut examiner le logiciel utilisé par le cabinet, les versions compatibles, le sens des échanges et les fonctions réellement couvertes. Une synchronisation de documents n’implique pas nécessairement un échange complet de données ou de statuts comptables.
Demandez une démonstration commune à l’éditeur et à votre cabinet, sur un circuit représentatif de votre activité :
- Déposer : transmettre une facture fournisseur dans l’espace prévu et vérifier son identification.
- Consulter : contrôler que la personne habilitée au cabinet retrouve la bonne pièce, sans accès excessif aux autres dossiers.
- Traiter : examiner comment une demande de correction ou une pièce manquante est communiquée à l’entreprise.
- Suivre : vérifier si l’état du traitement est visible et compréhensible pour les intervenants concernés.
- Exporter : récupérer les documents et les informations nécessaires dans un format exploitable.
Si les flux prioritaires fonctionnent dans les versions effectivement utilisées, leur compatibilité est établie pour le périmètre testé, sans garantir les autres fonctions. Si une étape indispensable échoue, demandez une adaptation ou comparez une autre solution. Si l’éditeur ne présente pas la fonction ou les conditions de connexion, considérez sa disponibilité comme inconnue, et non comme nécessairement absente.
Consignez les résultats de l’essai et répartissez les responsabilités : qui dépose les pièces, qui signale les anomalies et qui contrôle les retours ? Cette vérification peut utilement accompagner un projet plus large d’intégration du système de gestion avec un expert-comptable.
La GED suffit-elle pour la facturation électronique obligatoire ?
Non, une GED non agréée ne remplace pas à elle seule une plateforme agréée. Les fonctions de classement ou de partage documentaire ne doivent pas être confondues avec les services réglementaires de transmission des factures électroniques.
En France, depuis le 1er septembre 2026, les entreprises entrant dans le champ de la réforme doivent pouvoir recevoir des factures électroniques. Les grandes entreprises et les entreprises de taille intermédiaire sont également soumises à l’obligation d’émission. Pour les PME et microentreprises concernées, l’émission obligatoire débute le 1er septembre 2027, selon le calendrier officiel de la facturation électronique publié par la DGFiP.
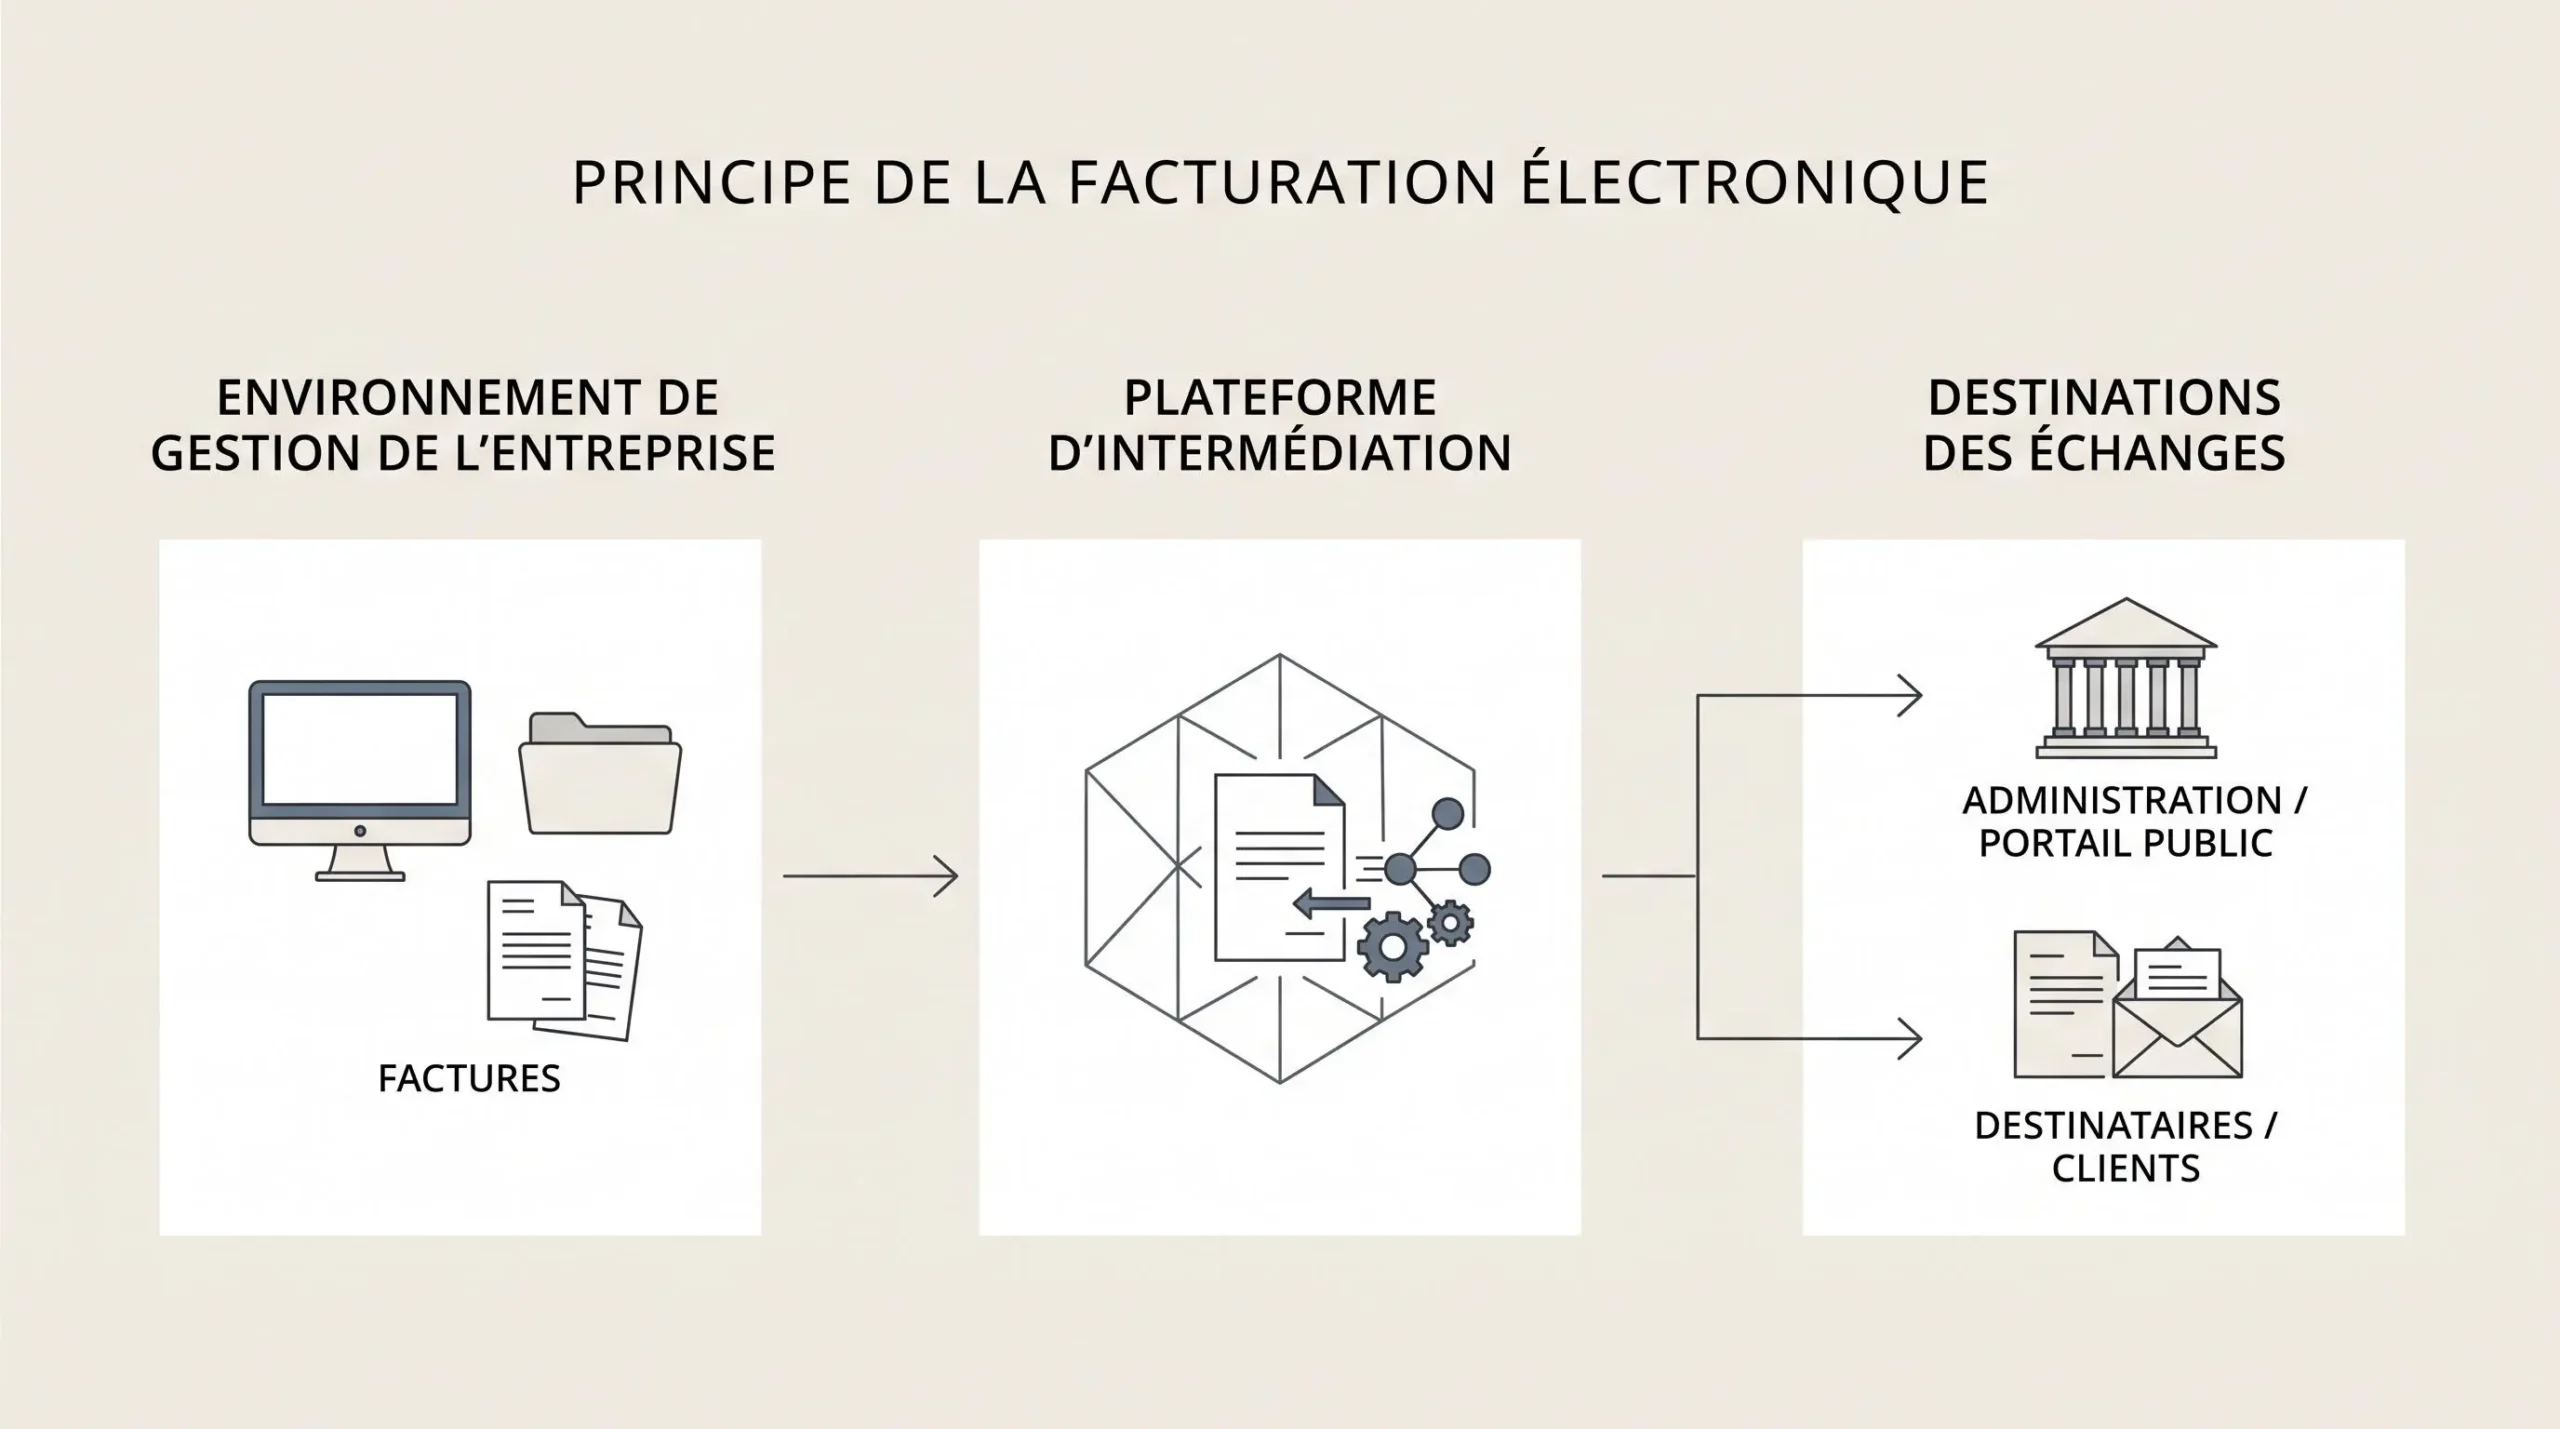
Une solution de GED ou de comptabilité collaborative peut intervenir dans la préparation et le suivi des documents et être raccordée à une plateforme agréée. Mais cette connexion doit être vérifiée. La DGFiP distingue le rôle des plateformes agréées de celui des solutions compatibles non agréées.
Avant de retenir un outil, demandez l’identité exacte de la plateforme utilisée, son statut officiel et le trajet des factures. Si le statut et le circuit sont documentés pour les opérations concernées, la chaîne peut être évaluée sur cette base. Si le fournisseur ne démontre pas la fonction réglementaire annoncée, la conformité reste à établir ; si l’intermédiaire n’est pas identifié, demandez une clarification avant de vous engager.
Quelles garanties demander pour conserver et récupérer les pièces comptables ?
La facilité de dépôt ne suffit pas à déterminer si une solution protège et conserve correctement les justificatifs. Les livres et pièces justificatives comptables doivent être conservés pendant dix ans à partir de la clôture de l’exercice, comme le précise Service Public dans sa présentation de la durée de conservation des pièces comptables. D’autres catégories de documents peuvent relever de durées différentes.
Il faut aussi distinguer le stockage, la GED et l’archivage électronique à valeur probatoire. Une solution peut combiner plusieurs fonctions, mais une simple promesse de stockage ne démontre pas toutes les garanties d’archivage.
Pour comparer les offres, associez chaque besoin à une pièce concrète :
- Conservation : demander la politique applicable aux pièces comptables, sa durée, ses conditions et les modalités de récupération.
- Accès : examiner les habilitations prévues pour l’entreprise, le cabinet et les collaborateurs ; tester le retrait d’un accès devenu inutile.
- Données personnelles : identifier les rôles réels des intervenants au regard du RGPD et vérifier les clauses contractuelles pertinentes. Selon la CNIL, la qualification dépend des traitements ; le cabinet n’est pas automatiquement sous-traitant pour toutes ses missions.
- Réversibilité : demander les formats d’export, les documents récupérables et les conditions applicables en fin de contrat.
Une documentation correspondant à l’offre exacte permet d’évaluer les garanties qu’elle couvre. Si un engagement indispensable est insuffisant, demandez sa clarification ou son adaptation. S’il manque, ne présumez ni que la fonction existe ni qu’elle est absente : exigez la preuve avant de prendre une décision qui en dépend.
Comment comparer le coût réel des solutions avant de s’engager ?
Le prix mensuel affiché ne suffit pas à comparer deux architectures. Le coût dépend aussi du nombre d’utilisateurs, des fonctions et volumes inclus, des connecteurs nécessaires ainsi que de l’effort de déploiement.
Pour chaque offre, retenez un horizon identique et appliquez la méthode suivante :
Coût total = coûts initiaux + coûts récurrents cumulés sur la période + coûts de sortie applicables non déjà inclus.
Dans les coûts initiaux, examinez notamment la configuration, la migration et les éventuelles prestations de formation. Les coûts récurrents peuvent comprendre l’abonnement, le stockage, les utilisateurs supplémentaires, l’intégration et le support selon le contrat. Les dépenses de sortie dépendent des conditions de réversibilité. N’ajoutez pas séparément un poste déjà compris dans un forfait.
Demandez des devis portant sur les mêmes besoins et une durée commune. Si les postes sont identifiables et les prestations comparables, vous pouvez calculer un coût total pour chaque solution. Si certains éléments sont exclus ou ne correspondent pas au même périmètre, corrigez la comparaison. Si leur prix reste inconnu, demandez un devis complété plutôt que d’attribuer une valeur supposée.
Enfin, confrontez le coût obtenu à la matrice des besoins : une solution économique mais incapable de transmettre les pièces indispensables au cabinet ne répond pas à votre objectif. Faites valider conjointement les flux prioritaires, les garanties documentaires et les conditions de sortie avant de retenir définitivement une GED, une comptabilité collaborative ou leur combinaison.